Factoring Due Diligence Unterlagen: Kundenakte und Rechnungen abgleichen
Factoring Due Diligence Unterlagen im Abgleich: Kundenakte gegen Handelsregister, Rechnungen gegen Debitorenliste, USt-IdNr. und Lieferbeleg. Abweichungen und nächste Schritte.

Diesen Artikel zusammenfassen mit
 ChatGPT
 Claude
 Perplexity
 Gemini
 Grok
Factoring-Unterlagen schützen den Factor nur dann, wenn jedes Dokument vor der ersten Auszahlung mit einem anderen Dokument oder einem amtlichen Register abgeglichen wird. Eine vollständige Akte kann dennoch falsch sein: Die Firma im Antrag weicht vom Handelsregister ab, der Rechnungsbetrag vom Debitorenkonto, das Zahlungskonto gehört einem Dritten. Dieser Beitrag zeigt die Abgleiche Feld für Feld, wie eine Abweichung aussieht und was der Prüfer danach tut, mit Deutschland als Referenzmarkt.
Dieser Beitrag dient der Information und ist keine Rechts- oder Regulierungsberatung. Prüfen Sie die für Ihren Vertrag geltenden Regeln mit Ihrer Compliance-Abteilung oder Ihrem Rechtsbeistand.
Zwei Akten, zwei Fragen
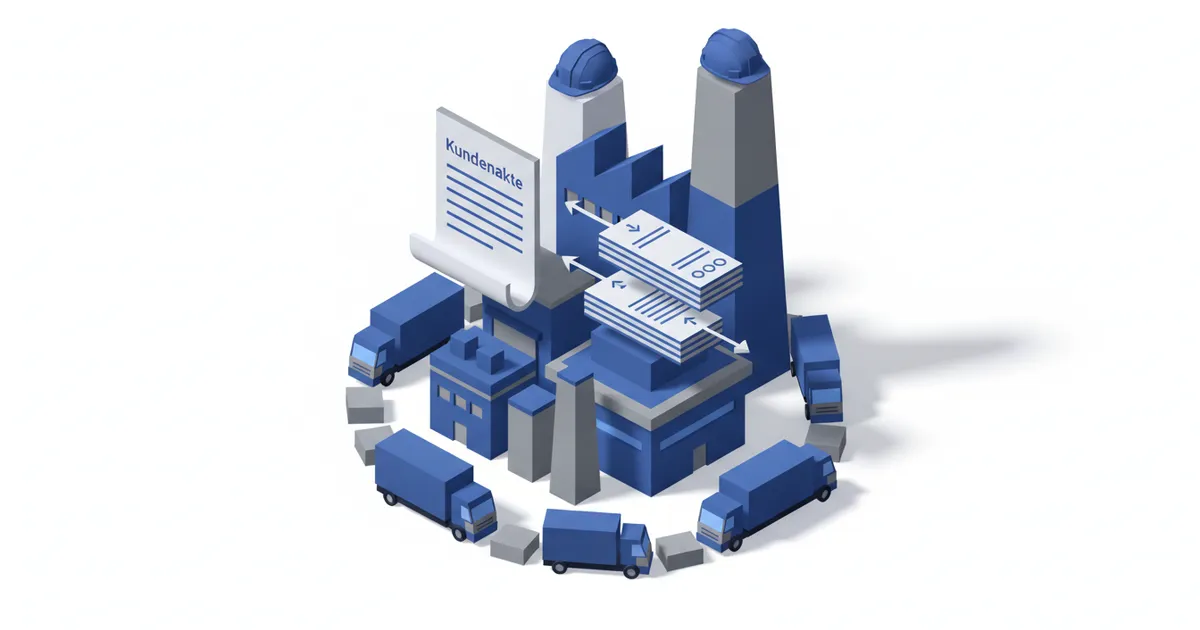
Eine Factoring-Akte beantwortet zwei getrennte Fragen. Die Kundenakte (das Unternehmen, das Forderungen verkauft, der Anschlusskunde) klärt: Existiert die Gesellschaft, ist sie die Unterzeichnerin, und darf sie ihre Forderungen abtreten? Der Rechnungsstapel klärt: Ist jede Forderung real, geschuldet vom genannten Debitor und frei von konkurrierenden Ansprüchen?
Der häufigste Fehler ist, beides zu vermischen. Eine saubere Kundenakte sagt nichts darüber, ob Rechnung 1042 zu einer Lieferung gehört. Zum allgemeinen Vorgehen nach Branche siehe den Leitfaden zur Branchenverifizierung. Der Abgleich im Equipment-Leasing folgt derselben Logik auf Seiten des Leasinggebers.
Kundenakte: die Abgleiche
Die Kundenakte ist freigegeben, wenn rechtliche Identität, Vertretungsmacht, Bankkonto und bestehende Sicherheiten auf dieselbe Gesellschaft verweisen. Die Tabelle zeigt die Vergleiche, die ein Prüfer durchführt.
| Feld | Dokument A | Verglichen mit | So sieht eine Abweichung aus | Nächster Schritt |
|---|---|---|---|---|
| Firma und HRB-Nummer | Antrag, unterzeichneter Vertrag | Auszug aus dem Handelsregister | Handelsname statt eingetragener Firma; Nummer einer gelöschten Gesellschaft | Stoppen, Antrag korrigieren lassen, Nachtrag |
| Status | Antrag | Registerauszug, Bekanntmachungen | Insolvenzbekanntmachung, Auflösung, Löschung | Eskalation an das Risikomanagement, keine Auszahlung |
| Vertretungsmacht | Vertrag | Auszug (Geschäftsführer, Prokura), Vollmacht | Unterzeichner nicht vertretungsberechtigt oder ausgeschieden | Nachweis oder Unterschrift des Vertretungsberechtigten verlangen |
| Sitz | Antrag, Nachweis | Registerauszug, Briefkopf der Rechnungen | Rechnungen von einer im Register nicht geführten Adresse | Erklärung verlangen, Sitzverlegung prüfen |
| Bankkonto | Konto im Vertrag | Kontoauszug, Kontoinhaber | Inhaber ist eine andere Firma oder Person | Auszahlung sperren, Rückruf unter einer Nummer aus eigenen Unterlagen |
| USt-IdNr. | Kundenrechnungen | Bestätigungsabfrage beim BZSt | Nummer nicht gefunden oder anderem Namen zugeordnet | Nachweis anfordern, Rechnungsvorlage korrigieren |
| Umsatz | Jahresabschluss, BWA | Offene-Posten-Liste, angebotenes Volumen | Angebotene Rechnungen übersteigen den plausiblen Umsatz | Aktuelle BWA und Summen- und Saldenliste anfordern, Limit senken |
| Vorhandene Abtretungen | Erklärung "keine Sicherheiten" | Kreditverträge der Hausbank, Globalzession | Forderungen bereits an die Bank abgetreten | Freigabe der Bank vor dem Ankauf einholen |
Die letzte Zeile ist im Factoring die kritischste: Eine bereits global abgetretene Forderung kann nicht ein zweites Mal verkauft werden. Das Handelsregister zeigt Existenz, Status und Vertreter. Es belegt weder, dass die unterzeichnende Person befugt ist, noch dass eingereichte Dokumente echt sind.
Zur Identität von Geschäftsführern und wirtschaftlich Berechtigten gelten Ihre üblichen Onboarding-Prüfungen; das Transparenzregister ist dafür eine Vergleichsquelle. Unsere Checkliste zum Lieferanten-Onboarding deckt die Register-, Bank- und Versicherungsunterlagen ab, die sich überschneiden.
Rechnungsstapel: die Abgleiche
Eine Rechnung ist ankaufsfähig, wenn Nummer, Datum, Betrag, Debitor und Lieferbeleg in mindestens drei unabhängigen Quellen übereinstimmen. Die Quellen sind die Rechnung, das Debitorenkonto des Kunden und ein Beleg, den der Kunde nicht allein erstellt hat: Bestellung, unterschriebener Lieferschein oder die Bestätigung des Debitors.
| Feld | Rechnung | Verglichen mit | So sieht eine Abweichung aus | Nächster Schritt |
|---|---|---|---|---|
| Identität des Debitors | Name und Anschrift auf der Rechnung | Registerauszug des Debitors, Bestellung | Rechnung an eine Marke adressiert; Debitor gelöscht oder nicht auffindbar | Aus dem Stapel nehmen, bis der rechtliche Schuldner feststeht |
| Nummer und Datum | Rechnung | Debitorenkonto, frühere Stapel | Lücken, doppelte Nummern, Datum vor der Bestellung | Vollständigen Auszug des Verkaufsjournals anfordern |
| Betrag | Brutto, Netto, Steuer | Bestellung, Vertragspreis, Gutschriften | Betrag über dem Auftragswert; keine Gutschrift trotz Streit | Positionen hinterfragen, Vertrag anfordern |
| Pflichtangaben | Rechnung | § 14 UStG | Fehlende Steuernummer oder USt-IdNr., falscher Steuersatz | Zur Korrektur zurückgeben |
| Lieferung oder Leistung | Rechnung | Unterschriebener Lieferschein, Abnahmeprotokoll, Stundenzettel | Lieferdatum nach Rechnungsdatum; Beleg unleserlich | Sendungsverfolgung oder Abnahme des Debitors verlangen |
| Zahlungsziel | Rechnung | Vertrag, übliches Zahlungsverhalten | Ziel deutlich länger als im Vertrag | Beim Debitor bestätigen |
| Zahlungskonto | IBAN auf der Rechnung | Abtretungsanzeige, Konto des Factors | Rechnung nennt nach der Abtretung noch das Kundenkonto | Rechnung neu ausstellen, Abtretungsanzeige wiederholen |
| Doppelte Einreichung | Rechnungsreferenz | Frühere Stapel, andere Geldgeber | Gleiche Nummer und gleicher Betrag zweimal eingereicht | Stoppen, Kunden schriftlich befragen |
Ein PDF ist der schwächste Beleg: Zwei optisch gleiche Dateien können im Dateinamen und im Text verschiedene Rechnungsnummern tragen, und ein geänderter Betrag fällt nicht auf. Deshalb nutzt jeder Abgleich oben eine zweite Quelle statt einer Sichtprüfung. Zum Risiko gefälschter Belege lesen Sie Factoring-Betrug mit gefälschten Rechnungen.
Jetzt loslegen
Entdecken Sie unsere Angebote passend zu Ihrem Volumen und sprechen Sie mit einem Experten.
Preise ansehenAbtretungsverbote und E-Rechnung
Ein vertragliches Abtretungsverbot im Liefervertrag macht die Abtretung zwischen Kaufleuten nicht unwirksam: § 354a HGB lässt sie bei beidseitigen Handelsgeschäften wirksam, der Schuldner darf aber weiter mit befreiender Wirkung an den Gläubiger zahlen. Prüfen Sie daher im Vertrag mit dem Debitor, ob ein Abtretungsverbot steht, und stimmen Sie ab, wie damit umzugehen ist. Außerhalb dieser Ausnahme, etwa bei Forderungen gegen die öffentliche Hand, kann ein Verbot die Abtretung hindern.
Bei der E-Rechnung gilt in Deutschland nach den Angaben des Bundesfinanzministeriums ein gestufter Zeitplan: Empfangsfähigkeit für B2B-E-Rechnungen seit dem 1. Januar 2025, Ausstellungspflicht in Stufen ab 2027 und 2028 abhängig vom Vorjahresumsatz. Prüfen Sie die genauen Stufen vor der Anwendung auf einen Kunden. Für den Prüfer heißt das: Eine PDF-Rechnung eines Kunden, der noch nicht ausstellungspflichtig ist, ist nicht verdächtig. Liegt ein strukturierter Datensatz vor, ist er eine zweite Quelle für Nummer, Datum, Beträge und Steuernummer.
Debitorenverifikation: was sie belegt
Ein Rückruf beim Debitor bestätigt, dass die Forderung besteht und unbestritten ist, aber nur, wenn Sie ihn über Kontaktdaten erreichen, die Sie selbst ermittelt haben. Die auf der Rechnung gedruckte Telefonnummer erlaubt einem unredlichen Kunden, an Stelle des Debitors zu antworten. Nutzen Sie die Website des Debitors, das Register oder Ihre eigenen Unterlagen.
Die Frage muss konkret sein: Rechnungsnummer, Betrag, Fälligkeit, Streit, Aufrechnung. Antwortet der Debitor "wir zahlen in 60 Tagen, schulden aber dem Kunden auch Gutschriften", ist die Rechnung weniger wert als ihr Nennbetrag. Danach folgt die Abtretungsanzeige. Die zu beachtende Abweichung ist einfach: Rechnungen nach der Abtretung, die weiter auf das Kundenkonto zahlen lassen.
Abweichung lesen: korrigieren, anfordern, eskalieren, ablehnen
Nicht jede Abweichung ist Betrug. Ein Prüfer unterscheidet vier Ergebnisse:
- Korrigieren. Tippfehler (fehlende Rechtsform, vertauschte Ziffer), geheilt durch Nachtrag oder neue Rechnung.
- Anfordern. Fehlender Beleg: Lieferschein, Vollmacht, Freigabe eines bestehenden Geldgebers.
- Eskalieren. Ungeklärte Abweichung bei Geld oder Identität: abweichender Kontoinhaber, gelöschter Debitor, doppelte Rechnung.
- Ablehnen. Nicht existierende Gesellschaft, nicht heilbare fehlende Vertretungsmacht, bereits abgetretene Forderung ohne Freigabe.
Halten Sie Feld, beide Werte, jeweilige Quelle und Entscheidung fest. Dieses Protokoll belegt bei einer Prüfung die ordnungsgemäße Akte.
Was Nutzer in Foren fragen
In Unternehmerforen kehren zwei Fragen wieder: Ruft der Factor meine Kunden an, und braucht jede Rechnung einen Beleg? Beide betreffen den Debitor. Offenes Factoring umfasst die Anzeige an den Debitor; stilles Factoring nicht, doch dann stützt sich der Factor stärker auf die Unterlagen des Kunden, und die Abgleiche verlagern sich auf Debitorenkonto und Kontoauszüge.
Eine weitere häufige Frage: Warum wird eine Rechnung abgelehnt, obwohl der Debitor ein bekannter Konzern ist? Meist liegt es an den Unterlagen, nicht am Kreditrisiko: Debitorenname weicht von der Bestellung ab, Lieferschein ungezeichnet, Forderung bereits abgetreten. Zur Geschwindigkeit gilt: Das Minimum ist, was zwei unabhängigen Quellen erlaubt, sich bei jedem Feld der Tabellen zu decken.
Wo Dokumentenvalidierung hilft
Ein Validierungswerkzeug vergleicht Felder: die Firma im Antrag mit dem Registerauszug, den Rechnungsbetrag mit dem Debitorenkonto, den Kontoinhaber mit dem Vertragspartner, Ablaufdaten von Bescheinigungen. Es meldet Abweichungen an den Prüfer. Es beweist nicht die Echtheit eines Dokuments und ersetzt keine Debitorenbestätigung. Für die Finanzierung siehe CheckFile für Finanzierung und Leasing, die Seite Sicherheit und die Preise.
FAQ
Welche Unterlagen braucht eine Factoring Due Diligence?
Zum Kunden: Handelsregisterauszug, Vertrag, Jahresabschluss, USt-IdNr., Kontoauszug und Ausweise der Geschäftsführer. Zu den Rechnungen: Rechnung, Bestellung oder Vertrag, Lieferbeleg und Offene-Posten-Liste. Jedes Dokument wird mit einer zweiten Quelle abgeglichen.
Was ist die häufigste Abweichung in einer Factoring-Akte?
Ein Debitoren- oder Kundenname, der vom Register abweicht, oft eine Marke statt der eingetragenen Firma. Das kann bedeuten, dass die Forderung gegen eine andere Gesellschaft besteht als die geprüfte.
Belegt der Handelsregisterauszug die Verlässlichkeit des Kunden?
Nein. Er zeigt Existenz, Rechtsform, Vertreter und Sitz. Er belegt weder die Befugnis der unterzeichnenden Person noch die Echtheit weiterer Unterlagen.
Wie erkenne ich, ob eine Rechnung schon anderweitig abgetreten ist?
Fragen Sie den Kunden schriftlich nach bestehenden Finanzierungen, vergleichen Sie Rechnungsnummern mit früheren Stapeln und holen Sie nach der Abtretungsanzeige die Bestätigung des Debitors ein.
Was tun, wenn das Zahlungskonto nicht passt?
Auszahlung sperren und den Kunden unter einer Nummer aus Ihren eigenen Unterlagen zurückrufen. Nutzen Sie nicht die Angaben der geänderten Rechnung.
Bleiben Sie informiert
Erhalten Sie unsere Compliance-Analysen und Praxisleitfäden direkt in Ihr Postfach.