Fallstudie: eine Fintech verkürzt das KYC-Onboarding um das 4-fache mit CheckFile
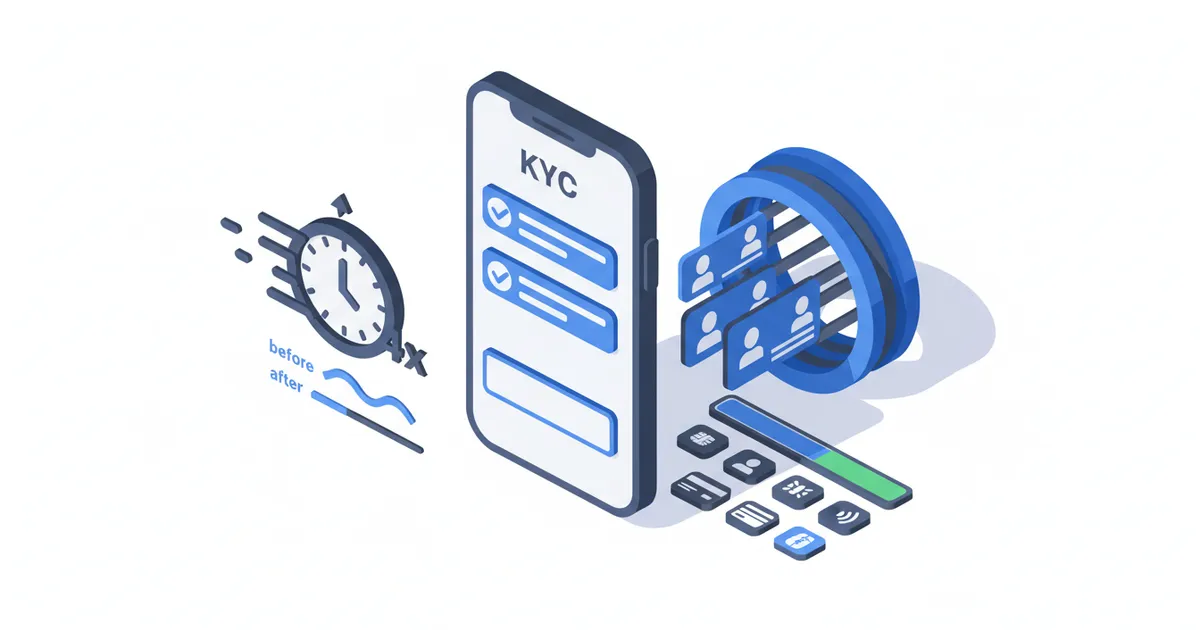
Wie eine europäische Neobank die Prüfung ihrer KYC-Vorgänge automatisierte, verdeckten Identitätsbetrug aufdeckte und das Onboarding von 3,8 Min. auf unter eine Minute verkürzte.

Diesen Artikel zusammenfassen mit
 ChatGPT
 Claude
 Perplexity
 Gemini
 Grok
Eine europäische Neobank hat ihre KYC-Onboarding-Zeit von 3,8 Minuten auf unter eine Minute verkürzt — eine 4,5-fache Beschleunigung — durch Integration von CheckFile in ihren mobilen Ablauf. Parallel stieg die erkannte Identitätsbetrugsrate über den bisherigen Wert von unter 1 %, was ein Betrugsvolumen offenlegte, das manuelle Kontrollen durchgelassen hatten. Die Kosten pro Vorgang sanken von 8 EUR auf 0,12 EUR, mit einem Return on Investment nach 2,8 Monaten.
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine rechtliche, finanzielle oder regulatorische Beratung dar. Die regulatorischen Verweise sind zum Veröffentlichungsdatum aktuell. Wenden Sie sich an einen qualifizierten Fachmann für eine auf Ihre Situation zugeschnittene Beratung.
Diese Fallstudie beschreibt das Deployment von CheckFile bei einer europäischen Neobank, die wir NeoBank Z nennen. Die präsentierten Zahlen stammen aus realen operativen Daten, anonymisiert gemäß den Vertraulichkeitsvereinbarungen.
Kontext: Eine schnell wachsende Neobank vor ihren KYC-Pflichten
NeoBank Z ist eine europäische Neobank mit 200 Mitarbeitern und Banklizenz. Sie verarbeitet etwa 50.000 neue Kontoeröffnungsanträge pro Monat, hauptsächlich über ihre mobile Anwendung. Als Kreditinstitut im Euroraum unterliegt sie den Kundensorgfaltspflichten (KYC) gemäß dem GwG (Geldwäschegesetz) und der AMLD6 (Richtlinie (EU) 2024/1640), unter Aufsicht der BaFin.
Vor dem Deployment von CheckFile beruhte der KYC-Onboarding-Prozess auf manueller Prüfung durch ein Team von 18 Compliance-Analysten. Jeder Vorgang erforderte die Sammlung und Validierung eines Ausweisdokuments, eines Wohnsitznachweises und je nach Fall eines Einkommensnachweises.
Die Ausgangsindikatoren:
| Metrik | Ausgangswert |
|---|---|
| Durchschnittliche Onboarding-Zeit | 3,8 Minuten |
| Kosten pro Vorgang | 8 EUR |
| Erkannte Identitätsbetrugsrate | <1 % |
| Abbruchrate im Onboarding | 35 % |
| Compliance-Analysten (VZÄ) | 18 |
Die 3,8 Minuten mögen im Vergleich zum traditionellen Bankwesen (3 bis 7 Werktage) kurz erscheinen. Aber für einen mobilen Nutzer, der ein Konto von seinem Smartphone aus eröffnet, sind 3,8 Minuten Wartezeit eine Ewigkeit. Die internen Daten von NeoBank Z zeigten, dass 35 % der Nutzer den Ablauf vor Abschluss der Prüfung abbrachen — eine Abbruchrate, die direkt mit der Prozessdauer korrelierte.
Die Herausforderung: Wachstum, Compliance und Benutzererfahrung vereinen
Ein Volumen, das die menschliche Kapazität übersteigt
NeoBank Z verzeichnete ein jährliches Wachstum von 40 % bei neuen Kontoeröffnungsanträgen. Bei 50.000 Vorgängen pro Monat arbeitete das Team von 18 Analysten bereits an der Kapazitätsgrenze. Zusätzliche Analysten zu rekrutieren hätte 45.000 bis 55.000 EUR pro Stelle an Gesamtkosten bedeutet (Schätzung basierend auf Robert Half Salary Survey 2025), zuzüglich 3 bis 6 Monaten Einarbeitung in die regulatorischen Besonderheiten.
Eine unterschätzte Betrugsrate
Die von den Analysten erkannte Identitätsbetrugsrate lag unter 1 %. Diese beruhigende Zahl verbarg eine Realität, die von der ACFE (Association of Certified Fraud Examiners) dokumentiert ist: 63 % der Betrugsvorfälle werden in Organisationen ohne automatisierte Kontrollen nie erkannt. Die raffiniertesten Fälschungen — insbesondere KI-generierte Dokumente, deren Anteil an erkanntem Betrug laut DGCCRF inzwischen 38 % erreicht — entgingen systematisch der visuellen menschlichen Kontrolle.
Kosten pro Vorgang inkompatibel mit dem Geschäftsmodell
Bei 8 EUR pro Vorgang und 50.000 monatlichen Vorgängen erreichten die jährlichen Kosten der manuellen Prüfung 4,8 Millionen EUR. Für eine Neobank, deren durchschnittlicher Kundenertrag im ersten Jahr 120 bis 180 EUR nicht übersteigt, stellte diese Position einen überproportionalen Anteil der Kundenakquisitionskosten (CAC) dar.
Die Lösung: CheckFile-Integration in den mobilen Ablauf
Technische Architektur
NeoBank Z integrierte die CheckFile REST-API direkt in ihre mobile Anwendung. Der Prüfungsablauf erfolgt in drei automatisierten Schritten:
Schritt 1 — Erfassung und Analyse des Ausweisdokuments. Der Nutzer fotografiert seinen Personalausweis oder Reisepass.
Schritt 2 — Prüfung des Wohnsitznachweises. Der Wohnsitznachweis (Rechnung, Steuerbescheid, Meldebescheinigung) wird automatisch analysiert: Adressextraktion, Validierung des Datums (weniger als 3 Monate), Namensabgleich mit dem Ausweisdokument.
Schritt 3 — Biometrische Prüfung. Ein Selfie des Nutzers wird mit dem Foto auf dem Ausweisdokument über einen im CheckFile-Ablauf integrierten biometrischen Partner verglichen. Dieser Schritt umfasst eine Lebenderkennung (Liveness Detection) zur Blockierung von Versuchen per Foto oder Deepfake-Video.
Der gesamte Prozess dauert unter einer Minute benutzerseitig, mit Echtzeit-Rückmeldung bei jedem Schritt.
Produktionseinführung
Die technische Bereitstellung dauerte 3 Wochen:
- Woche 1: API-Integration, Unit- und Integrationstests, Konfiguration der Geschäftsregeln (akzeptierte Dokumenttypen, Vertrauensschwellen, Blockierungsregeln).
- Woche 2: Tests in der Staging-Umgebung mit anonymisierten Datensätzen, Kalibrierung der Betrugserkennungsschwellen, Einrichtung des manuellen Prüfungskreislaufs für Zweifelsfälle.
- Woche 3: Schrittweise Einführung (10 % → 50 % → 100 % des Traffics), Monitoring der Leistungsmetriken und Ablehnungsraten.
Jetzt loslegen
Entdecken Sie unsere Angebote passend zu Ihrem Volumen und sprechen Sie mit einem Experten.
Preise ansehenErgebnisse: Die Daten nach 14 Monaten Betrieb
Die Kernzahlen
| Metrik | Vor CheckFile | Nach CheckFile | Veränderung |
|---|---|---|---|
| KYC-Vorgänge verarbeitet | — | Nicht veröffentlicht | Volumen nicht ausgewiesen |
| Onboarding-Zeit | 3,8 Min. | <1 Min. | 4,5-fache Beschleunigung |
| Kosten pro Vorgang | 8 EUR | 0,12 EUR | 98,5 % Reduktion |
| Erkannte Identitätsbetrugsrate | <1 % | Nicht veröffentlicht | Erkennung auf Basis mehrschichtiger Analyse |
| Abbruchrate | 35 % | 12 % | Reduktion um 23 Prozentpunkte |
Analyse der Ergebnisse
Beschleunigung des Onboardings: 3,8 Minuten auf unter eine Minute. Die 4,5-fache Beschleunigung resultiert aus der Eliminierung menschlicher Wartezeiten. Die automatisierte Analyse jedes Dokuments läuft mit einer Latenz für interaktive Workflows. Der vollständige Ablauf (Identität + Wohnsitz + Selfie) wird in unter 60 Sekunden abgeschlossen, einschließlich der Nutzer-Erfassungszeit.
Betrugserkennung: über dem bisherigen Wert von unter 1 %. Dies ist das bedeutsamste und unerwartetste Ergebnis. Die höhere erkannte Identitätsbetrugsrate bedeutet nicht, dass der Betrug zugenommen hat — es bedeutet, dass manuelle Kontrollen einen Teil der Versuche durchließen. Die erkannten Betrugstypen umfassen:
- Retuschierte Ausweisdokumente (41 % des erkannten Betrugs): Änderung von Name, Geburtsdatum oder Foto, oft für das menschliche Auge nicht erkennbar.
- Vollständig fabrizierte Dokumente (27 %): KI-generierte Personalausweise oder Reisepässe mit ungültigen MRZ-Nummern oder Schriftanomalien.
- Gefälschte Wohnsitznachweise (22 %): Rechnungen mit geänderter Adresse, falsche Steuerbescheide, fiktive Meldebescheinigungen.
- Identitätsdiebstahl mit gestohlenen echten Dokumenten (10 %): Erkannt durch biometrischen Selfie-/Dokumentenvergleich.
Kostenreduktion pro Vorgang: 8 EUR auf 0,12 EUR. Die 98,5-prozentige Reduktion der Stückkosten erklärt sich durch die vollständige Automatisierung der Prüfungskette. Das Team von 18 Analysten wurde auf 4 Personen reduziert, ausschließlich für die Überprüfung von Zweifelsfällen (False Positives werden durch kontextuelles Scoring gefiltert) und die Verwaltung von Einsprüchen. Die 14 freigesetzten Analysten wurden dem Transaktionsmonitoring und der laufenden Compliance zugewiesen.
Abbruchrate: 35 % auf 12 %. Die Reduktion um 23 Prozentpunkte übersetzt direkt den Einfluss der Ablaufflüssigkeit. Das Echtzeit-Feedback (sofortige Validierung, Anleitung bei Neuaufnahme) eliminiert die beiden Hauptfriktionsfaktoren: Wartezeit und asynchrone Rückfragen. In Erlösen ausgedrückt bedeutet diese Reduktion etwa 11.500 zusätzliche Kunden pro Monat, die ihr Onboarding abschließen.
Erkenntnisse: Was NeoBank Z gelernt hat
Unsichtbarer Betrug war das Hauptrisiko
Die größte Überraschung dieses Deployments war nicht die Prozessbeschleunigung oder die Kostenreduktion — es war die Entdeckung einer höheren Betrugsrate als von manuellen Kontrollen erkannt. Für eine Neobank unter den Geldwäschesorgfaltspflichten des GwG und unter BaFin-Aufsicht stellte dieser nicht erkannte Betrug ein regulatorisches Risiko dar.
Der ROI kommt nicht nur aus den Kosten
Die anfängliche ROI-Berechnung von NeoBank Z konzentrierte sich auf die Kostenreduktion pro Vorgang (von 8 EUR auf 0,12 EUR, jährliche Einsparung 4,7 Millionen EUR). Aber der tatsächliche ROI umfasst drei zusätzliche Komponenten:
- Wiedergewonnene Erlöse — 11.500 zusätzliche Kunden pro Monat, was etwa 16 bis 25 Millionen EUR zusätzliche Erlöse über die Kundenlebensdauer bedeutet.
- Vermiedener Betrug — Die Erkennung von Identitätsbetrug über die Gesamtheit der bearbeiteten Vorgänge führte zur Blockierung betrügerischer Konten vor Aktivierung. Unsere Plattform hat damit Betrugsschäden über alle Kunden hinweg verhindert.
- Gemildertes regulatorisches Risiko — Der vollständige Audit-Trail und die Rückverfolgbarkeit der Kontrollen reduzieren die Exposition gegenüber BaFin-Sanktionen erheblich.
Der vollständige Return on Investment wurde in 2,8 Monaten erreicht.
API-Integration ist der Erfolgsfaktor
Das 3-Wochen-Deployment war nur möglich, weil CheckFile eine standardmäßige, dokumentierte und in einer Sandbox testbare REST-API bietet. Integrationen, die ein proprietäres SDK, einen VPN-Zugang oder ein dediziertes Integrationsteam erfordern, verlängern die Zeitrahmen auf 3-6 Monate — unvereinbar mit dem Deployment-Rhythmus einer Fintech.
Was dieses Deployment über den Bankensektor offenbart
Die Daten von NeoBank Z bestätigen einen strukturellen Trend, den wir im Bankensektor beobachten. Der CheckFile Document Risk Index weist dem Bankensektor einen Score von 7,6/10 zu — den höchsten aller analysierten Sektoren. Dieser Score spiegelt eine gleichmäßig hohe Exposition über alle Dokumenttypen wider: Gehaltsabrechnungen (Score 9), Wohnsitznachweise (8), Finanzbilanzen (8), Ausweisdokumente (7).
Die Trenddaten unserer Plattform zeigen, dass Dokumentenbetrug zwischen 2024 und 2025 zugenommen hat, angeführt von Gehaltsabrechnungen, gefolgt von Wohnsitznachweisen und Kontoauszügen. Der saisonale Höhepunkt im September fällt mit dem Semesterstart und den Spitzen bei Studentenkontoeröffnungen zusammen.
Häufig gestellte Fragen
Wie lange dauert die Integration von CheckFile in eine bestehende mobile Anwendung?
Die technische Bereitstellung erfordert 2 bis 5 Entwicklungstage für die REST-API-Integration, gefolgt von ein bis zwei Wochen Test und Kalibrierung. NeoBank Z schloss das Deployment einschließlich schrittweiser Einführung in 3 Wochen ab. Ein kostenloser 48-Stunden-Pilot ermöglicht den Test der Kompatibilität mit Ihren realen Dokumenten vor jeder Verpflichtung.
Ist die gemessene Identitätsbetrugsrate repräsentativ für den Bankensektor?
Diese Rate ist konsistent mit Branchendaten. Die ACFE schätzt, dass 5 % der Organisationserlöse jährlich durch Betrug verloren gehen. Die von unserer Plattform über die Gesamtheit der KYC-Vorgänge im Bankensektor gemessene Rate spiegelt die Realität des Identitätsbetrugs wider, die durch die Grenzen menschlicher Kontrolle verborgen blieb.
Wie geht CheckFile mit Zweifelsfällen und False Positives um?
Falsch-Positive werden auf unserer Plattform durch ein kontextuelles Scoring behandelt, das legitime Abweichungen von Betrugssignalen trennt. Als verdächtig gemeldete Vorgänge werden an eine manuelle Prüfungswarteschlange weitergeleitet. Jede Meldung wird von detaillierten Beweisstücken begleitet (verdächtige Zone, Anomalietyp, Vertrauensscore), was dem menschlichen Analysten eine Entscheidung in unter 2 Minuten ermöglicht.
Ist CheckFile konform mit den Anforderungen der BaFin und der AMLD6?
CheckFile wird in der EU gehostet, ist DSGVO-konform und nach SOC 2 und ISO 27001 zertifiziert. Der vollständige Audit-Trail — Zeitstempel, Ergebnis jeder Kontrolle, analysierte Dokumente, Endentscheidung — erfüllt die Rückverfolgbarkeitsanforderungen der BaFin im Rahmen der Geldwäscheprävention gemäß dem GwG. Die Regel-Engine ist konfigurierbar, um sich an die Entwicklungen der AMLD6 und der DORA-Verordnung anzupassen.
Was kostet CheckFile bei einem Volumen von 50.000 Vorgängen pro Monat?
Das Preismodell von CheckFile ist nutzungsbasiert mit degressiven Volumenstaffeln. Bei 50.000 Vorgängen pro Monat liegt der Stückpreis bei etwa 0,12 EUR pro Prüfung, also rund 6.000 EUR pro Monat — gegenüber 400.000 EUR monatlich bei manueller Bearbeitung (18 Analysten + Nebenkosten). Die vollständige Preisübersicht finden Sie auf unserer Preisseite.
Bereit, Ihr KYC-Onboarding zu beschleunigen?
NeoBank Z hat ihre Onboarding-Zeit vervierfacht, ihre Kosten um 98,5 % gesenkt und mehr Betrug erkannt. Dieselben Ergebnisse sind für jedes Finanzinstitut erreichbar, das mehr als 1.000 Vorgänge pro Monat verarbeitet.
Bleiben Sie informiert
Erhalten Sie unsere Compliance-Analysen und Praxisleitfäden direkt in Ihr Postfach.