Candidatura a subsídios públicos: lista de documentos e cruzamento das certidões fiscais e contributivas
Uma lista de documentos para candidaturas a apoios não chega. Cruze a certidão das Finanças e a declaração da Segurança Social com a certidão permanente, o formulário e o IBAN, e saiba o que fazer perante divergências.

Resumir este artigo com
 ChatGPT
 Claude
 Perplexity
 Gemini
 Grok
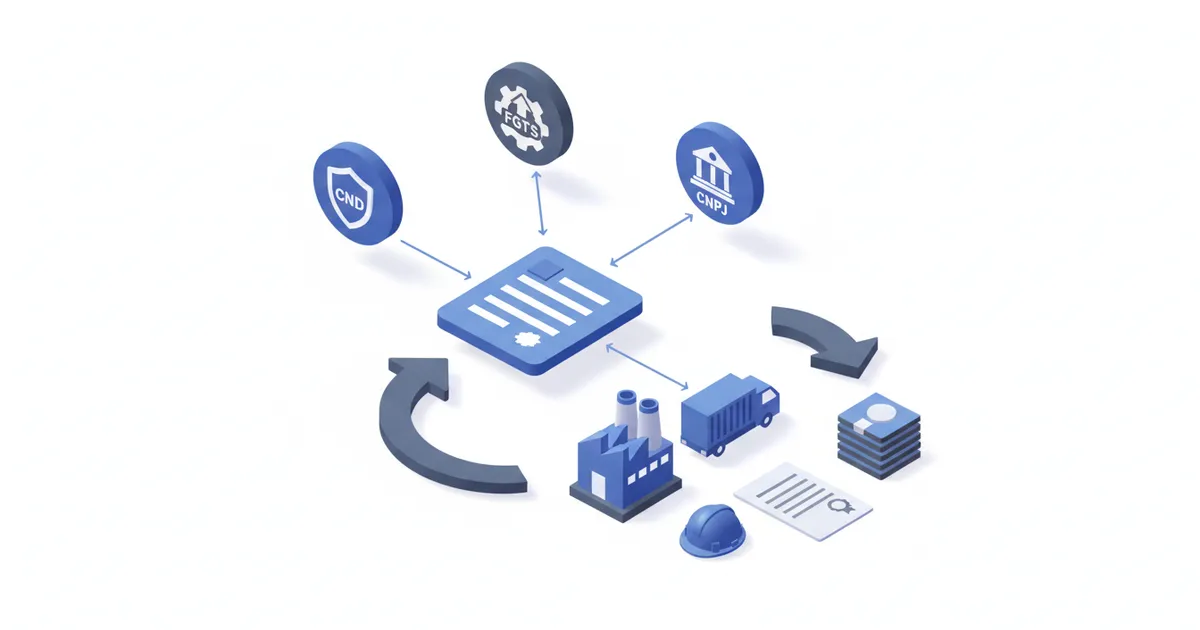
Um processo de candidatura a um apoio público é coerente quando a denominação e o NIPC da certidão de situação tributária regularizada coincidem com os da declaração de situação contributiva, da certidão permanente e do formulário, quando as datas caem dentro da janela fixada pela entidade gestora e quando o IBAN pertence à entidade candidata. Reunir as certidões é a parte fácil. O trabalho do analista é comparar um campo de um documento com um campo de outro documento ou de um registo oficial, e decidir o que fazer quando divergem. Este guia descreve esses cruzamentos do ponto de vista de uma entidade gestora portuguesa.
Este artigo tem fins exclusivamente informativos e não constitui aconselhamento jurídico, financeiro ou regulamentar. As referências regulamentares estão corretas à data de publicação. Consulte um profissional qualificado para a sua situação.
Que documentos fiscais e contributivos se pedem em Portugal?
Dois documentos aparecem quase sempre juntos: a certidão de situação tributária regularizada, emitida pela Autoridade Tributária e Aduaneira, e a declaração de situação contributiva regularizada, emitida pela Segurança Social. O Portal das Finanças explica a certidão de dívida e não dívida e descreve como regularizada a situação de quem não deve impostos ou tem autorização para pagar em prestações. Quais documentos se exigem num dado apoio decide o regulamento ou o aviso de abertura, não uma regra geral.
Há ainda uma alternativa relevante. O Decreto-Lei n.º 114/2007 permite que o interessado autorize a entidade pública a consultar eletronicamente a sua situação, em vez de entregar a certidão, incluindo em procedimentos de concessão de apoios financeiros. Se a autorização não for dada ou for retirada, pode ser necessária a certidão em papel. A checklist deve, portanto, registar qual das duas vias foi usada.
| Documento | Emissor | O que atesta | O que não atesta |
|---|---|---|---|
| Certidão de situação tributária regularizada | Autoridade Tributária e Aduaneira | Sem dívidas fiscais, ou prestações autorizadas, à data | Solvência, inspeções em curso |
| Declaração de situação contributiva | Segurança Social | Contribuições em dia à data | Saúde financeira da empresa |
| Certidão permanente | Registo comercial | Denominação, sede, órgãos sociais | Situação fiscal ou contributiva |
| Comprovativo de IBAN | Banco | Titular da conta | Direito ao apoio |
Que campos têm de coincidir entre os documentos?
A denominação, o NIPC e as datas devem encontrar-se em pelo menos duas fontes independentes. A matriz base:
| Campo no documento A | Comparado com | Aspeto da divergência | Passo seguinte do analista |
|---|---|---|---|
| Denominação na certidão das Finanças | Denominação na certidão permanente | Denominação anterior, falta "Lda." ou "S.A." | Pedir o registo da alteração |
| NIPC na declaração contributiva | NIPC do formulário | Algarismo trocado, NIPC de outra sociedade do grupo | Reintroduzir a partir do registo, não do PDF; questionar o candidato |
| Sede fiscal | Local de execução do projeto | Sede num concelho, estabelecimento noutro | Esclarecer qual o estabelecimento executor |
| Data de emissão | Data limite de candidatura | Certidão posterior à candidatura ou demasiado antiga | Pedir documento datado dentro da janela |
| Titular do IBAN | Entidade candidata | Conta de um gerente ou da empresa-mãe | Exigir conta em nome do beneficiário antes do pagamento |
| Estado no registo | Declaração de inexistência de dívidas | Dissolução, insolvência registada | Suspender a análise e consultar o responsável |
É raro rejeitar à primeira divergência. O gesto habitual é um pedido de esclarecimento que cita os dois valores lado a lado, um prazo de resposta e uma nota no processo sobre quem respondeu e quando.
Como cruzar a situação contributiva com a candidatura?
A declaração da Segurança Social responde a uma pergunta diferente da certidão fiscal: mostra se as contribuições estão a ser declaradas e pagas, não se a empresa é solvente. Compare:
- O número de postos de trabalho da candidatura com a dimensão que as contribuições sugerem. Um orçamento com oito contratos para uma empresa com dois trabalhadores declarados exige explicação.
- A entidade nomeada na declaração com a denominação do registo. Em grupos, a folha de salários está muitas vezes noutra sociedade.
- A data de referência com o período de análise do regulamento.
- Planos prestacionais. Situação regularizada por plano não é igual a ausência de dívida; o regulamento diz se basta.
O mesmo raciocínio aplica-se a fornecedores, como descrevemos em verificação de certificados de conformidade de fornecedores.
Comece agora
Descubra as nossas ofertas adaptadas ao seu volume e fale com um especialista.
Ver preçosO que mostra, e o que não mostra, a verificação europeia?
Se o apoio é financiado por fundos da União, a Comissão Europeia gere o sistema de deteção precoce e exclusão (EDES), assente no Regulamento Financeiro. Só as decisões de exclusão públicas são visíveis; o acesso completo está reservado aos organismos da União e às pessoas envolvidas na execução do orçamento. A ausência na lista pública não equivale a autorização: indica apenas que não há decisão pública publicada. Inscreva esta limitação na checklist.
Procedimento passo a passo
- Fixar os dados âncora a partir dos registos: denominação, NIPC, sede, representantes.
- Compará-los com cada certidão e com o formulário. Anotar: coincide, diverge, ausente.
- Verificar cada data contra a janela do aviso.
- Confirmar o estado da entidade no registo no dia da análise e antes do pagamento.
- Redigir um pedido de esclarecimento por divergência, citando os dois valores.
- Arquivar o resultado no processo. Uma auditoria perguntará o que foi comparado, quando e quem decidiu.
Compare por ordem de fiabilidade e não de chegada: primeiro registos, depois documentos de autoridades, por fim os preparados pelo candidato ou pelo contabilista.
O que perguntam candidatos e analistas nos fóruns?
"A minha certidão tem dois meses, serve?" Depende do aviso. Alguns fixam um prazo máximo antes da candidatura, outros pedem apenas documento válido. Leia o regulamento e, se for omisso, pergunte por escrito à entidade gestora.
"O nome na certidão não é o do formulário, sou excluído?" Não necessariamente. Mudança de denominação ou sociedade do grupo geram isto. Pede-se o registo que prove a ligação; sem ele, o processo não avança.
"Temos um plano de pagamento com as Finanças, estamos fora?" Plano autorizado e inexistência de dívida são situações diferentes. A aceitação depende do regulamento do apoio.
Onde a automatização ajuda e onde termina
Uma ferramenta de validação compara campos: nomes, identificadores, datas, montantes e, quando disponíveis, os registos associados. Assinala que o NIPC da certidão difere do formulário ou que uma data está fora da janela. Não prova que um documento é autêntico nem decide a elegibilidade, que cabe à entidade gestora. O ganho está na rapidez e regularidade dos cruzamentos repetitivos.
Para equipas com muitas candidaturas, a solução CheckFile para financiamento executa estes cruzamentos sobre o processo inteiro; os planos estão em preços. A mesma abordagem está no nosso artigo sobre apoios à reabilitação energética e o método setorial no guia de verificação setorial. Sobre o tratamento dos documentos, veja segurança.
FAQ
O que inclui uma lista de documentos para uma candidatura a apoios?
Os documentos exigidos pelo aviso e os cruzamentos que o analista faz entre eles. A lista simples diz o que recolher; os cruzamentos dizem se o processo é coerente.
Preciso de entregar as certidões ou posso autorizar a consulta?
O Decreto-Lei n.º 114/2007 prevê a autorização de consulta eletrónica pelo interessado. Se não for dada ou for retirada, a certidão pode ser exigida. Confirme no aviso qual a via aceite.
Uma pesquisa EDES sem resultados é uma autorização?
Não. Só as decisões de exclusão públicas são visíveis. O acesso completo está reservado aos organismos da União e a quem participa na execução do orçamento.
Quando repetir as verificações?
Na candidatura e antes de cada pagamento. Em pagamentos faseados, repita a consulta ao registo em cada marco e registe a data.
Um software pode substituir o analista?
Não. O software compara e assinala diferenças; o analista decide se há erro, explicação ou motivo de recusa.
Mantenha-se informado
Receba as nossas análises de conformidade e guias práticos diretamente no seu email.